Cara Banding Kad Perubatan: 12 Perkara Penting Sebelum Anda Pilih
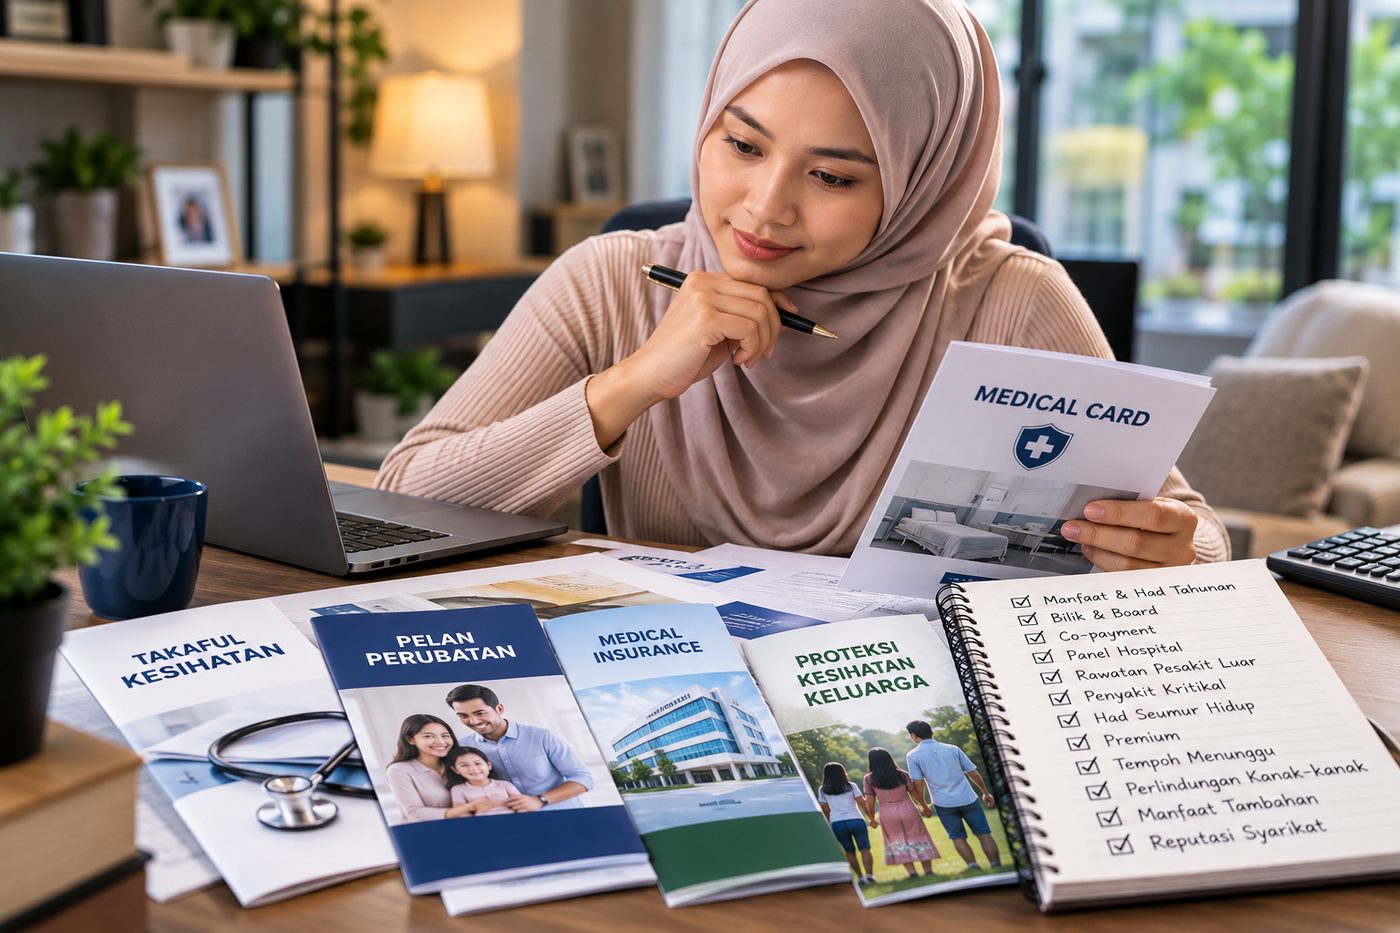
Ramai orang banding kad perubatan dengan satu soalan sahaja: "Berapa yuran sebulan?" Malangnya, itulah cara paling mudah untuk tersilap pilih. Dua kad yang nampak sama harga boleh berbeza berpuluh ribu ringgit dari segi apa yang sebenarnya dibayar ketika anda masuk hospital. Artikel ini tunjukkan 12 perkara yang betul-betul membezakan satu kad perubatan daripada yang lain — supaya anda boleh banding dengan yakin, bukan sekadar ikut harga.
Kenapa "yuran murah" bukan cara banding yang betul
Yuran rendah selalunya bermakna had rendah, bilik kecil, atau banyak kos yang anda tanggung sendiri. Yuran tinggi pula belum tentu berbaloi jika anda tak akan guna faedah tambahannya. Cara banding yang betul ialah dengan meletakkan 2–3 kad sebelah-menyebelah, kriteria demi kriteria, dan tanya: "Kalau saya sakit betul-betul, kad mana yang lindung saya paling baik pada harga yang saya mampu?" Berikut senarai kriterianya.
12 perkara yang betul-betul membezakan kad perubatan
1. Had tahunan & had seumur hidup
Ini nombor paling penting. Had tahunan ialah jumlah maksimum kad bayar dalam setahun — di pasaran ia boleh serendah puluhan ribu ringgit, atau setinggi berjuta-juta, malah ada yang tiada had tahunan langsung. Satu pembedahan besar atau rawatan kanser mudah cecah ratusan ribu ringgit, jadi had rendah bermakna anda yang tanggung baki. Semak juga sama ada ada had seumur hidup (lifetime limit) yang boleh habis.
2. Bilik & board — dan "had hari" yang tersembunyi
Kadar bilik harian menentukan kelas wad yang anda layak. Tapi yang ramai terlepas pandang ialah had bilangan hari: sesetengah kad hanya bayar bilik untuk 150 hari setahun, ada yang tiada had hari langsung. Untuk rawatan panjang, perbezaan ini besar. Semak juga sama ada kadar bilik membesar dari semasa ke semasa (contohnya naik setiap beberapa tahun tanpa tuntutan).
3. ICU & pembedahan
Kebanyakan kad bayar ICU "as charged" (ikut caj sebenar), tetapi sekali lagi — periksa sama ada ada had hari untuk ICU. Pastikan bayaran pakar bedah, bilik bedah, dan anestesia juga dilindungi tanpa siling yang terlalu rendah.
4. Kongsi kos: deductible & co-takaful
Ini yang paling kerap disalah faham. Deductible ialah jumlah tetap yang anda bayar dahulu sebelum kad mula bayar. Co-takaful/co-insurance pula ialah peratusan (contohnya 10%) yang anda kongsi setiap tuntutan. Kad dengan deductible/co-takaful biasanya lebih murah — tetapi anda mesti tahu berapa maksimum yang boleh keluar dari poket anda dalam setahun (yearly ceiling). Kad "tanpa co-payment" beri ketenangan penuh, tetapi yurannya lebih tinggi. Tiada yang salah — asalkan anda faham apa yang anda pilih.
5. Rawatan kanser & dialisis sebagai pesakit luar — paling kritikal
Inilah pembeza terbesar yang jarang ditanya orang. Kebanyakan rawatan kanser dan dialisis dilakukan tanpa perlu bermalam di wad. Persoalannya:
- Adakah kad bayar rawatan pesakit luar ini "as charged", termasuk konsultasi, ujian, dan ubat bawa balik — atau hanya sesi rawatan sahaja?
- Adakah kad memerlukan anda diwadkan/dibedah dahulu sebelum melayakkan rawatan pesakit luar ini?
Dua kad boleh nampak serupa, tetapi satu bayar penuh dari hari diagnosis, manakala satu lagi hanya bayar selepas anda diwadkan. Untuk pesakit kanser, perbezaan ini boleh bernilai puluhan ribu ringgit.
6. Rawatan pesakit luar untuk penyakit lain
Sesetengah kad melindungi rawatan pesakit luar untuk penyakit terpilih (denggi, jangkitan, masalah pernafasan) tanpa perlu diwadkan — ada yang lindung 20+ jenis, ada yang hanya segelintir, ada yang langsung tiada. Jika anak kecil sering demam panas atau denggi, ciri ini sangat bernilai.
7. Perlindungan sebelum & selepas hospital
Kos tak berhenti bila anda keluar hospital — ada susulan, fisioterapi, dan ujian. Semak tempoh pra-hospital (contoh 30–120 hari sebelum) dan pasca-hospital (60–180 hari selepas, malah ada yang sehingga 365 hari untuk penyakit serius). Tempoh yang lebih panjang bermakna lebih banyak kos susulan dilindungi.
8. Struktur: standalone atau rider ILP
Ini menentukan kestabilan kos jangka panjang:
| Jenis | Cara ia berfungsi | Perkara nak diberi perhatian |
|---|---|---|
| Standalone | Kad berdiri sendiri, diperbaharui tahunan | Mudah, telus; caruman naik ikut umur |
| Rider caruman-level | Melekat pada pelan asas, caruman rata | Lebih stabil; perlu jaga pelan asas |
| Rider ILP (potong unit) | Melekat pada pelan pelaburan, potong unit | Ada nilai tunai, tapi jika unit habis, perlindungan boleh luput (lapse) |
Tiada satu yang "terbaik" untuk semua — tetapi anda mesti tahu jenis yang anda beli dan risikonya.
9. Bagaimana caruman naik ikut umur
Semua kad perubatan naik harga apabila anda lebih tua — soalnya bagaimana. Kad caruman-level cuba meratakan kos. Kad step-up menaikkan kadar mengikut kumpulan umur (sesetengah pengendali cetak kadar setiap umur — paling telus). Kad potong-unit ILP boleh mengalami kenaikan tabarru' yang kerap sehingga unit tertekan. Minta ilustrasi kos sehingga umur 70/80, bukan sekadar harga tahun pertama.
10. Sampai umur berapa perlindungan tamat
Ada kad yang melindungi hingga umur 80, 85, malah 100. Ada yang tamat lebih awal (contohnya sekitar 65–70) — waktu itulah anda paling perlukan perlindungan tetapi mungkin sudah tidak layak beli yang baru. Sentiasa semak umur tamat perlindungan.
11. Tempoh menunggu & pre-existing
Hampir semua kad ada tempoh menunggu: lazimnya 30 hari untuk penyakit umum, 120 hari untuk penyakit tertentu, dan tiada tempoh menunggu untuk kemalangan. Yang lebih penting: bagaimana kad melayan penyakit sedia ada (pre-existing)? Sesetengah kad mengecualikannya terus, ada yang membatalkan kanser/dialisis jika berkaitan, dan ada yang boleh menerima pre-existing yang diisytihar. Sentiasa isytihar dengan jujur.
12. Panel hospital, cashless & perkongsian lebihan
Semak rangkaian hospital panel (adakah hospital pilihan anda termasuk?) dan sama ada kad menawarkan kemasukan tanpa tunai (cashless). Untuk produk takaful, tanya juga tentang perkongsian lebihan (surplus sharing) — sesetengah pengendali memulangkan sebahagian lebihan kepada peserta, sebahagian lain menyimpannya dalam dana.
Jerat biasa yang buat orang tersilap pilih
Bandingkan nilai perlindungan, bukan sekadar harga. Kad termurah dengan had RM50,000 mungkin nampak jimat — sehinggalah bil hospital sampai RM120,000.
Tiga silap paling kerap: (1) pilih ikut yuran terendah tanpa tengok had; (2) tak perasan had 150 hari bilik atau syarat "warded dahulu" untuk rawatan kanser; dan (3) beli rider ILP tanpa faham risiko unit luput di usia tua. Elakkan ketiga-tiganya dengan membanding kriteria di atas satu per satu.
Guna senarai semak percuma ini
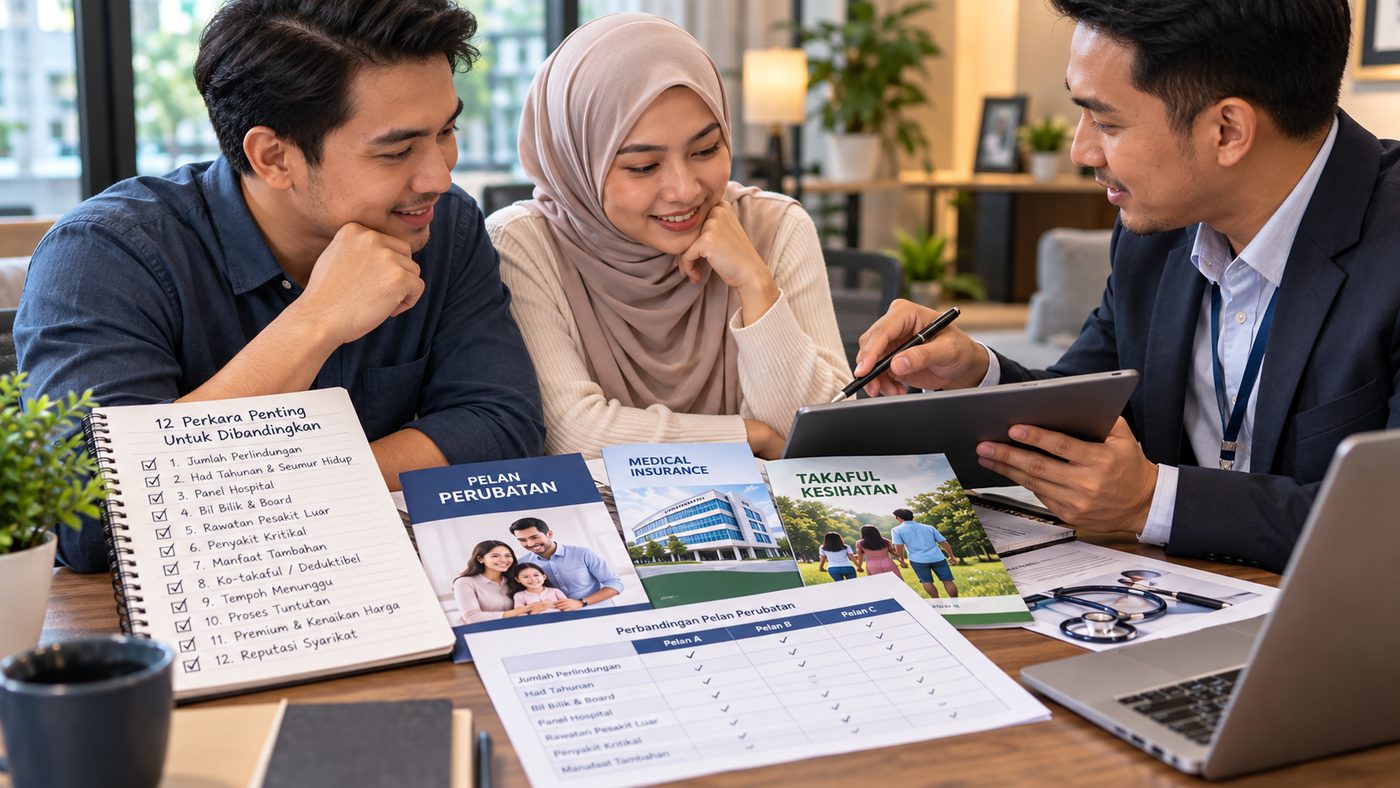
Saya sediakan senarai semak boleh cetak — letak 2–3 kad sebelah-menyebelah dan isi setiap kriteria di atas. Ia membantu anda (atau ejen anda) banding dengan adil dan nampak perbezaan sebenar dengan cepat.
👉 Muat turun Senarai Semak Banding Kad Perubatan (PDF percuma) 👉 Cuba Alat Bantu Pilih Kad Perubatan — jawab 6 soalan, dapat kriteria ikut keperluan andaDi sinilah saya boleh bantu
Membanding 12 kriteria merentas beberapa kad boleh memeningkan. Sebagai IFAR berlesen dengan akses kepada pelbagai syarikat takaful, saya boleh sediakan perbandingan peribadi berdasarkan umur, bajet, hospital pilihan, dan keperluan keluarga anda — dan tunjukkan dengan jujur kad mana yang paling sesuai, termasuk kelemahannya. Tiada paksaan.
Kesimpulan
Kad perubatan terbaik bukan yang termurah atau yang paling mahal — ia yang paling sepadan dengan keperluan dan bajet anda. Banding 12 perkara ini (had, bilik, kongsi kos, rawatan kanser pesakit luar, struktur, umur tamat, dan lain-lain), gunakan senarai semak, dan anda takkan tertipu dengan harga di muka depan sahaja. Faham dulu, baru pilih dengan tenang.
📲 WhatsApp Nazim untuk perbandingan peribadi percuma